EURNZD bleibt angesichts der Straffung der Geldpolitik durch die Zentralbanken und der Unsicherheit an den Märkten stabil
Inflationssorgen der EZB lassen weitere Zinserhöhungen im Blickfeld bleiben
Die EZB hob am 10. September ihre Leitzinsen um 25 Basispunkte an und erhöhte damit den Einlagensatz mit Wirkung zum 16. September auf 2,50 %. Sie verwies auf Inflationsdruck im Zusammenhang mit dem Nahostkonflikt und betonte, dass künftige Entscheidungen von den eingehenden Daten abhängen würden.
Für den EUR/NZD-Kurs könnte eine stärker als erwartete Reaktion der EZB den Euro stützen. Dies bleibt jedoch eine bedingte Interpretation des Devisenmarktes und ist kein sicheres Ergebnis.
Die Straffung der Geldpolitik durch die RBNZ bildet ein Gegengewicht
Die RBNZ erhöhte am 2. September ihren Leitzins um 25 Basispunkte auf 2,75 %. In ihrer Erklärung kündigte sie einen schrittweisen Abbau der geldpolitischen Stimulierungsmaßnahmen an und deutete an, dass je nach Konjunkturaussichten weitere Erhöhungen erforderlich sein könnten.
Die Bank berichtete zudem, dass die Erwartungen künftiger Zinserhöhungen zu einer leichten Aufwertung des neuseeländischen Wechselkurses beigetragen hätten. Dies stützt die These, dass geldpolitische Erwartungen den Kiwi stützen können, doch rechtfertigt die offizielle Stellungnahme nicht die Bezeichnung des Vorgehens als aggressive Straffung.
Geopolitik birgt Risiken für beide Seiten
Beide Zentralbanken haben die erhöhte Inflation mit den Energiekosten in Verbindung gebracht, die aus dem Nahostkonflikt resultieren. Die EZB identifizierte Abwärtsrisiken für das Wachstum, während die RBNZ die Unsicherheit hinsichtlich der Rohstoffpreise und der Exportnachfrage hervorhob. Geopolitische Entwicklungen erschweren daher die Aussichten für beide Volkswirtschaften.
Die Auswirkungen auf das Währungspaar EUR/NZD sind gemischt: Energieschocks könnten eine straffere Geldpolitik begünstigen und gleichzeitig die Konjunktur schwächen. Geopolitische Spannungen allein reichen nicht aus, um eine bullische Prognose für das Währungspaar zu begründen.
Technische Szenarien bedürfen einer Bestätigung
Die vorliegende Analyse identifiziert 2,0160–2,0170 als potenzielle Widerstandszone. Sollte sich dies auf dem aktuellen Chart bestätigen, könnte ein nachhaltiger Durchbruch über diesen Bereich und 2,0200 die Marke 2,0370 und anschließend 2,0500 in Betracht ziehen lassen.
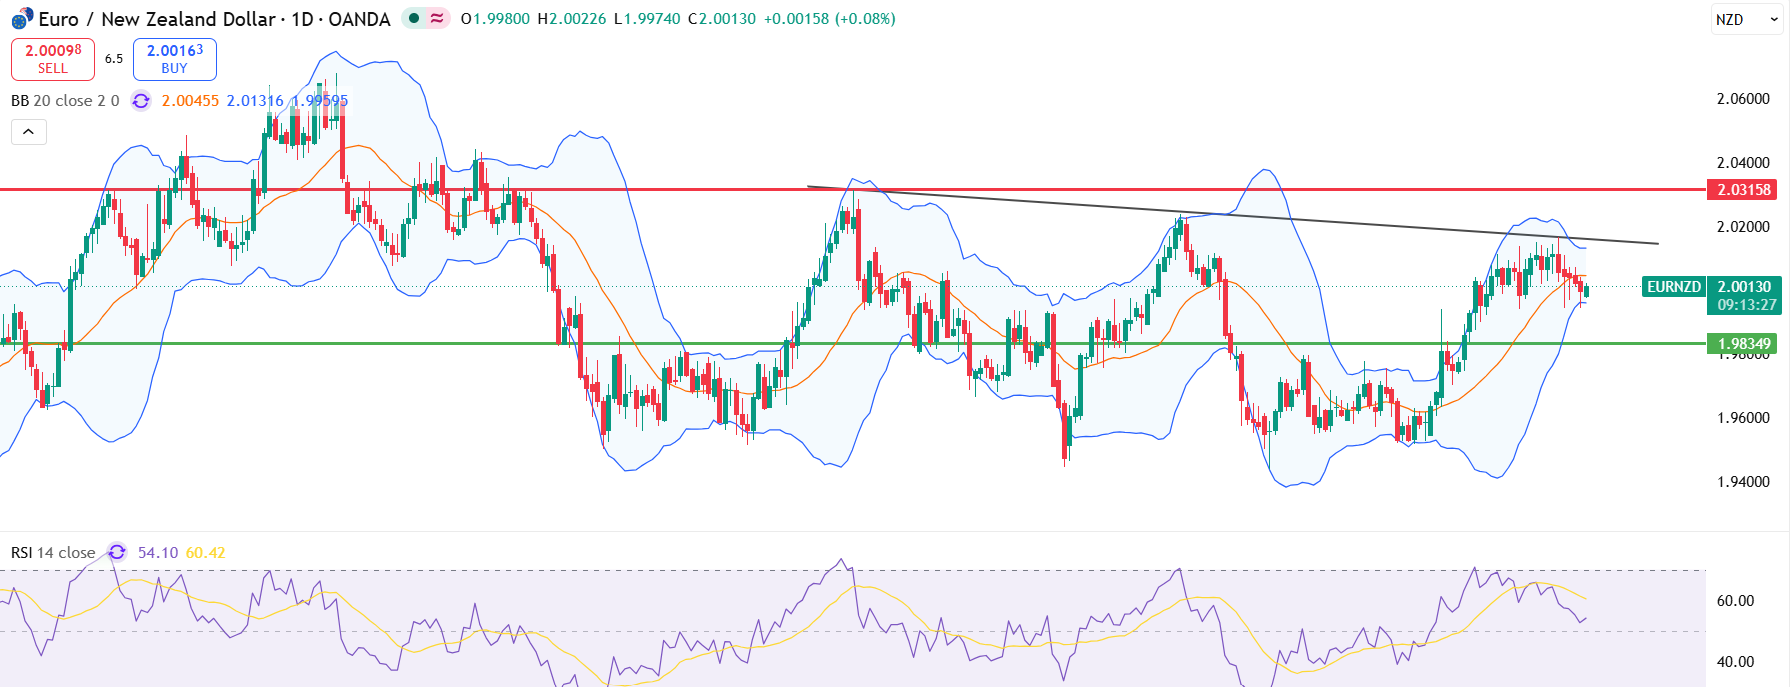
Auf der Abwärtsseite liegen die vorgeschlagenen Niveaus bei 1,9970, 1,9900 und 1,9820. Diese bleiben analytische Bezugspunkte und sind keine unabhängig verifizierten Unterstützungsniveaus. Aussagen zur Konvergenz der gleitenden Durchschnitte, zur Ichimoku-Wolke und zu wöchentlichen Überkaufsituationen erfordern eine separate Bestätigung anhand der Charts.
Ausblick: Relative politische Erwartungen spielen eine Rolle
Das bullische Szenario hängt davon ab, dass sich die politischen Erwartungen im Euroraum im Vergleich zu denen in Neuseeland verstärken und gleichzeitig ein Durchbruch des Widerstands bestätigt wird. Das bärische Szenario würde an Glaubwürdigkeit gewinnen, wenn der Kiwi stärkere geldpolitische Unterstützung erhält und der EUR/NZD unter die bestätigte Unterstützung fällt.
Neuseelands nächste Inflationsmeldung ist für den 22. Oktober geplant, gefolgt von der geldpolitischen Entscheidung der RBNZ am 28. Oktober. Diese Veröffentlichungen könnten Aufschluss darüber geben, ob eine weitere Straffung die Position des Kiwi gegenüber dem Euro stärken wird.
Achtung! Dieses Material ist nicht als Anlageberatung gedacht. Die Wertentwicklung in der Vergangenheit ist keine Garantie für zukünftige Renditen. Anlagen in Fremdwährungen können aufgrund von Wechselkursschwankungen Ihre Rendite beeinflussen. Jede Transaktion mit Wertpapieren kann sowohl zu Gewinnen als auch zu Verlusten führen. Die in diesem Material dargelegten Annahmen und Erwartungen sind lediglich Schätzungen, die möglicherweise nicht zutreffend sind und sich je nach den aktuellen wirtschaftlichen Bedingungen ändern können. Diese Aussagen stellen keine Garantie für zukünftige Renditen dar.

Meet Syam KP, a financial markets professional with more than fourteen years of experience in forex, CFDs and capital markets. Since 2012, he has worked with several brokerage firms as a trader and market strategist, developing a practical understanding of how markets move. He also holds a qualification from CISI in the United Kingdom.
At FX Junction, Syam turns complex market information into clear and useful insights. His work combines technical and fundamental analysis, portfolio management, risk management and timely commentary on global developments. Whether markets are calm or moving fast, Syam focuses on what matters most: understanding the bigger picture, spotting meaningful opportunities and keeping risk firmly in view.
Verwandte Artikel
Oracle-Aktien geben nach, da eine KI-Finanzierung in Höhe von 20 Milliarden Dollar Bedenken weckt
Die Oracle-Aktie gibt um fast 9 % nach, da das Unternehmen plant, durch Aktien- und Anleiheemissionen 20 Milliarden US-Dollar aufzubringen. Trotz der rasant steigenden Nachfrage nach KI-Infrastruktur stellen Investoren zunehmend in Frage, ob die künftigen Cashflows die steigenden Kosten für die Expansion rechtfertigen können.
Mehr lesen →Öl fällt um über 3 %, während die Gespräche mit Iran weitergehen
Öl fällt im asiatischen Handel um mehr als 3 %, während die Gespräche zwischen Iran und katarischen Vermittlern fortgesetzt werden. Die unmittelbare Frage ist, ob diplomatische Fortschritte die Angebotsrisiken ausreichend verringern können, um den Rückgang der Preise aufrechtzuerhalten.
Mehr lesen →