Cijena zlata nastavlja pad, probija granicu od 4.600 dolara
Cijena zlata nastavila je pad tijekom ranog jutarnjeg trgovanja u New Yorku, dosegnuvši novi višetjedni minimum od 4.520 dolara. Jačanje američkog dolara i jastrebovski stav Federalnih rezervi bili su glavni negativni čimbenici koji su vršili pritisak na cijene zlata.
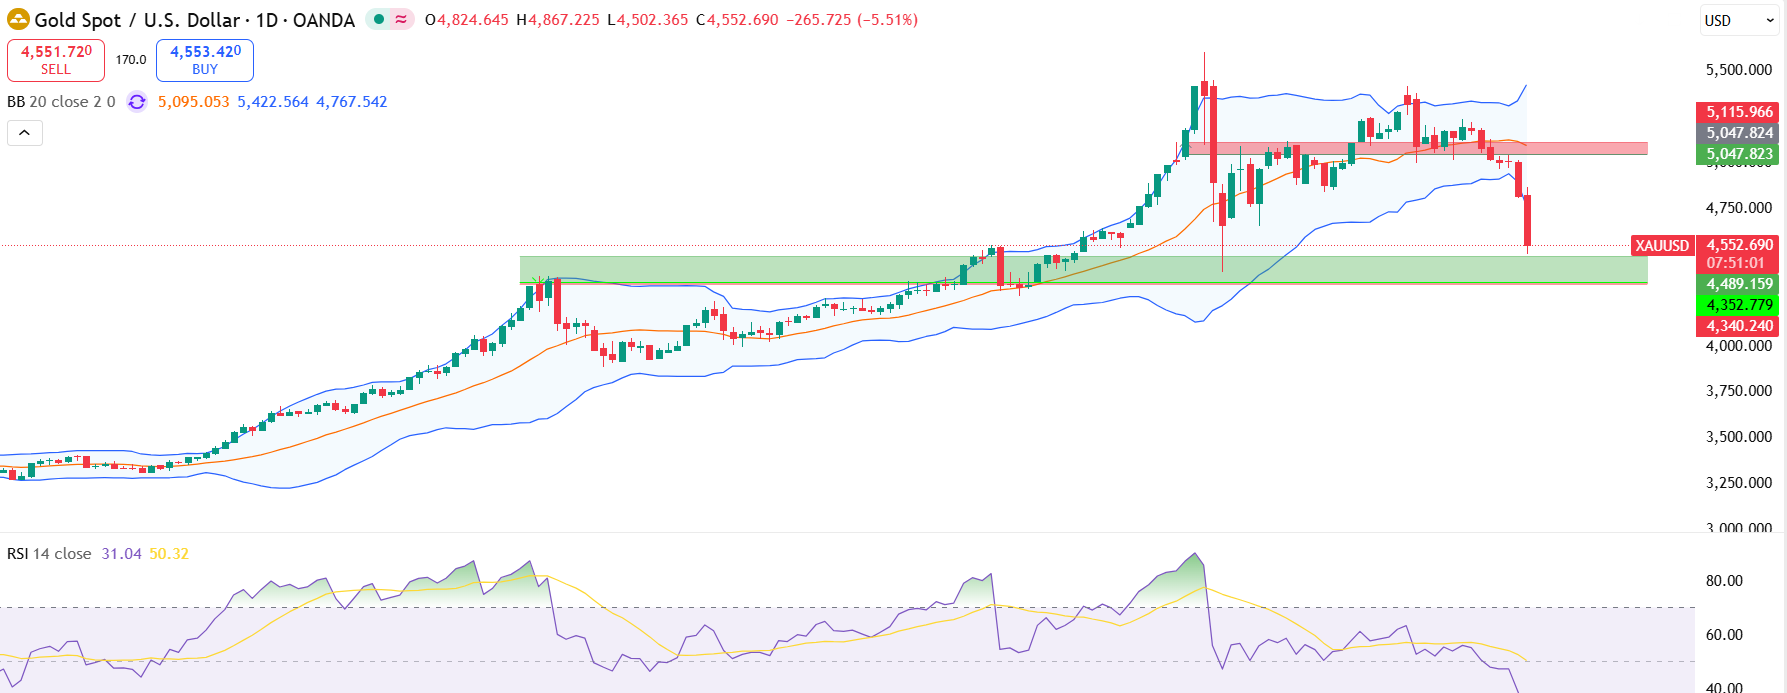
Gledajući unaprijed, sljedeća glavna zona podrške za bikove nalazi se u blizini 4.500/4.480 USD. Očekuje se korekcija dok god cijena ostane iznad ovog područja, s potencijalnim ciljem od 4.600 USD i, ako se momentum ojača, 4.680 USD. Međutim, proboj ispod 4.500 $ – a posebno ispod 4.480 $ – mogao bi pokrenuti produljeno prodavanje. Ukratko Izgledi za zlato u kratkom roku i dalje su osjetljivi na geopolitička zbivanja i očekivanja u pogledu kamatnih stopa. Očekuje se da će metal ostati volatilan u kratkom roku. Ta volatilnost predstavlja i izazove i prilike; ako se njome mudro upravlja, može postati vaša najveća imovina. Ulagači bi trebali pomno pratiti geopolitičke događaje i komunikacije Federalnih rezervi kako bi učinkovito navigirali promjenjivim tržišnim uvjetima.
Odricanje od odgovornosti! Ovaj materijal nije namijenjen kao investicijski savjet. Podaci o prošloj uspješnosti ne jamče buduće dobiti. Ulaganje u inozemne valute može utjecati na vašu dobit zbog njihovih fluktuacija. Svaka transakcija vrijednosnim papirima može rezultirati i dobiti i gubitkom. Pretpostavke i očekivanja navedena u materijalu samo su procjene koje možda nisu točne i mogu se promijeniti u skladu s trenutačnim gospodarskim uvjetima. Ove izjave ne jamče buduću uspješnost.

Syam KP
Meet Syam KP, a financial markets professional with more than fourteen years of experience in forex, CFDs and capital markets. Since 2012, he has worked with several brokerage firms as a trader and market strategist, developing a practical understanding of how markets move. He also holds a qualification from CISI in the United Kingdom.
At FX Junction, Syam turns complex market information into clear and useful insights. His work combines technical and fundamental analysis, portfolio management, risk management and timely commentary on global developments. Whether markets are calm or moving fast, Syam focuses on what matters most: understanding the bigger picture, spotting meaningful opportunities and keeping risk firmly in view.
Povezani članci
Micronov bum umjetne inteligencije prebacuje rizik sljedećeg pada
Rekordne dobiti Microna oživjele su poznatu zabrinutost o tome koliko dugo može potrajati uspon na tržištu memorija prije sljedećeg širenja ponude. Umjetna inteligencija mijenja tu računicu kroz proizvode koji zahtijevaju velike kapacitete, sporo izgradnju tvornica i obvezujuće ugovorne obveze kupaca. Ti ugovori nude način za dijeljenje rizika ulaganja, iako potrošnja koju podržavaju mogla bi na kraju stvoriti uvjete za još jedan pad.
Pročitaj više →Američke usluge ubrzavaju bez buma zapošljavanja. Neugodna kombinacija za Fed.
Američki makroekonomski podaci objavljeni 3. rujna pokazali su jaču aktivnost u sektoru usluga uz uporno slabo zapošljavanje. Tvrtke otpuštaju malo radnika, novi narudžbi naglo rastu, no zaposlenost u uslugama i dalje se smanjuje. Istovremeno tvrtke prijavljuju najjače pritiske na ulazne cijene u gotovo četiri godine. Za monetarnu politiku ključno je stoga razilaženje između potražnje, zaposlenosti i cijena.
Pročitaj više →