A Docusign második negyedévi eredményei új lendületet adnak-e a részvénynek?
A DocuSign második negyedévi eredményei új lendületet adhatnak a részvénynek, de a mércéje magasabb annál, hogy csupán kis mértékben meghaladja a konszenzusos becsléseket. A vállalat a tervek szerint szeptember 3-án, csütörtökön, az amerikai piac zárása után teszi közzé második negyedévi eredményeit.
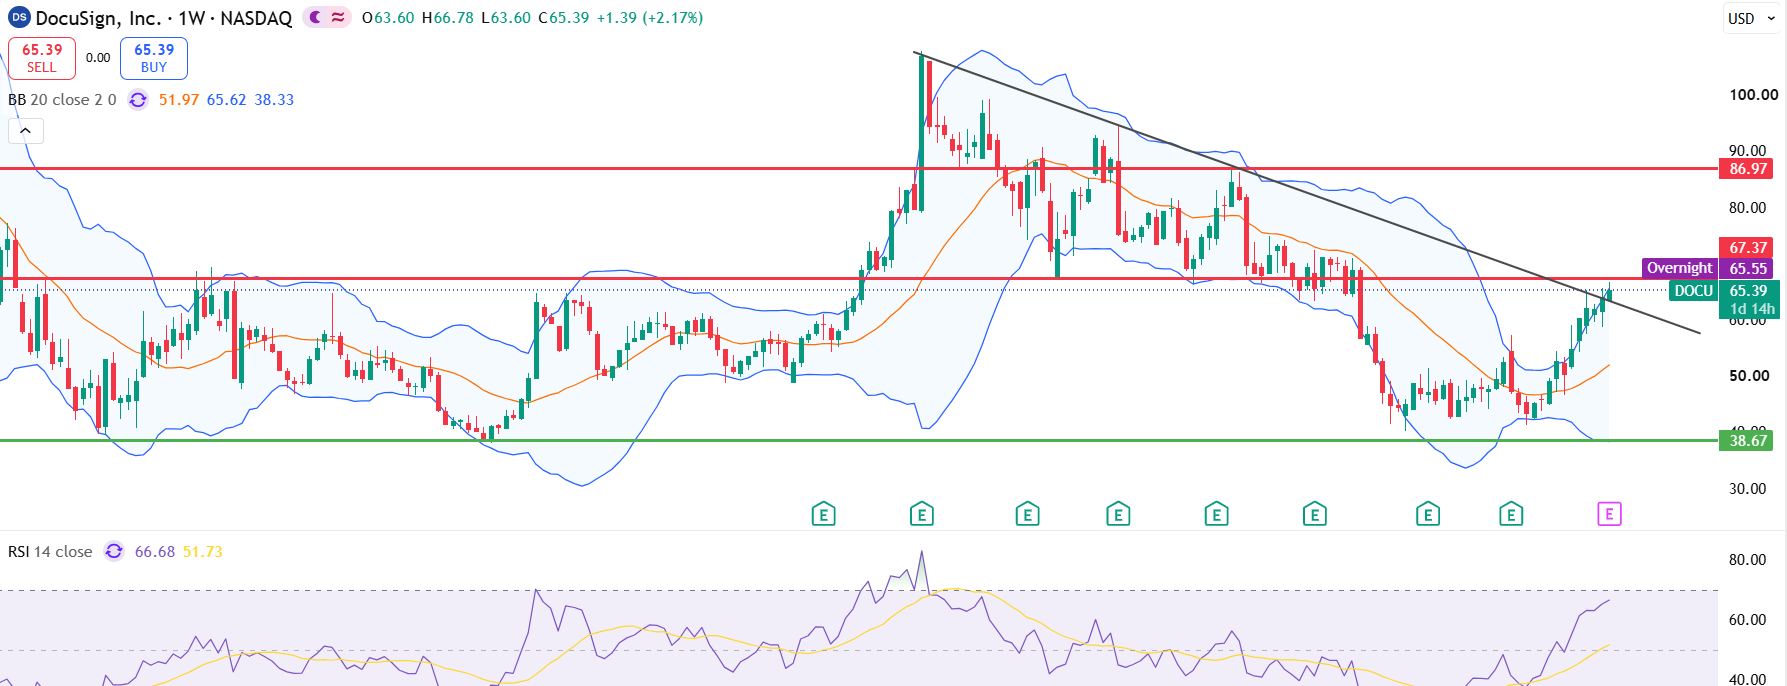
A vállalat 2027-es pénzügyi év második negyedévi eredményeinek közzététele előtt a részvény a 66,50 és 67 dollár közötti jelentős ellenállási szintet teszteli. Az eredményjelentés döntő lehet abban, hogy a fellendülés tartósabb emelkedő trenddé alakul-e, vagy megtorpan-e e technikai felső határ közelében. Egy meggyőző áttöréshez azonban valószínűleg több kell, mint egy újabb szerény eredményvárakozás-felülmúlás.
Mit vár a Wall Street
A DocuSign elektronikus aláírási megoldásokat és intelligens szerződéskezelő szoftvereket kínál. A vállalat a tervek szerint szeptember 3-án, csütörtökön, az amerikai piac zárása után teszi közzé 2027-es pénzügyi év második negyedévi eredményeit.
Az elemzők körülbelül 867 millió dolláros bevételt várnak, ami valamivel több mint 8%-os növekedést jelent az előző év azonos időszakához képest. Ez a becslés közel áll a DocuSign 865 millió és 869 millió dollár közötti előrejelzési tartományának középpontjához.
A kiigazított nyereségre vonatkozó konszenzusos becslések az adat szolgáltatók között eltérőek, de általában 1,00 és 1,09 dollár között mozognak hígított részvényenként.
A szokásos eredményfelülmúlás nem feltétlenül elegendő
A befektetők számára az eredmények minősége és a vezetőség kilátásai fontosabbak lehetnek, mint a főbb becslések szűk mértékű felülmúlása.
Egy optimista jelentés valószínűleg a következőket tartalmazná:
A vállalat 865 millió–869 millió dolláros előrejelzési tartományának felső határát meghaladó bevétel
Az Intelligent Agreement Management platform folyamatos bővítése
Stabil haszonkulcsok
Javuló egész éves kilátások
Erős cash flow és a forgalomban lévő részvények számának további csökkenése
Ezek a fejlemények együttesen meggyőzhetik a befektetőket arról, hogy a DocuSign javuló teljesítményét nem kizárólag a költségfegyelem hajtja, és hogy tartósabb bevételnövekedés kezd kialakulni.
Ezzel szemben egy főként költségcsökkentések vagy részvény-visszavásárlások révén elért szerény eredményfelülmúlás nem biztos, hogy elegendő ahhoz, hogy a részvény árfolyamát határozottan 67 dollár fölé emelje. A vezetőség óvatos megjegyzései az organikus növekedésről, a szerződésmegújításokról vagy az IAM bevezetésének üteméről gyengíthetik a közelmúltbeli emelkedést.
$DOCU technikai kilátások
A 40 dolláros szintről indult visszapattanás egy kettős mélypont kialakulására utal, ami további emelkedést támogathat. A részvény azonban közvetlen ellenállásba ütközik a 66,50 és 67 dollár közötti sávban.
Ha a záróár határozottan e zóna felett alakul ki, átlag feletti forgalommal kísérve, az arra utalhat, hogy a vevők felszívták a rendelkezésre álló kínálatot, és alátámaszthatja a tartósabb fellendülés esélyét. Ha nem sikerül áttörni ezt a szintet – különösen egy átlagos eredményjelentés vagy gyengébb kilátások után –, az növelné a lendület elapadásának és a visszahúzódásnak a kockázatát.
Összefoglalás
A DocuSign második negyedévi eredményei új lendületet adhatnak a részvénynek, de a mérce magasabb, mint pusztán a konszenzusos becslések kis mértékű túllépése. A vállalat javuló jövedelmezőséggel, erős cash flow-val és ígéretes IAM-platform-stratégiával vág neki az eredményközzétételnek. Még mindig be kell bizonyítania, hogy ez a stratégia tartós bevételnövekedést képes generálni.
A helyzet tehát kiegyensúlyozott. Az erős eredmények és a javuló kilátások együttesen segíthetnek a részvénynek abban, hogy határozottan áttörje a 67 dolláros szintet. Egy elsősorban költségmegtakarításokon alapuló jelentés, amely nem jár a növekedési várakozások érdemi javulásával, elégtelennek bizonyulhat ahhoz, hogy tartós áttörést indítson el.
Figyelem! Ez az anyag nem befektetési tanácsadásnak szánt. A múltbeli teljesítményadatok nem garantálják a jövőbeli hozamokat. A devizákba történő befektetés az árfolyam-ingadozások miatt befolyásolhatja a hozamokat. Bármely értékpapír-tranzakció nyereséget és veszteséget egyaránt eredményezhet. Az ebben az anyagban megfogalmazott feltételezések és várakozások csupán becslések, amelyek nem feltétlenül pontosak, és a jelenlegi gazdasági körülményektől függően változhatnak. Ezek a kijelentések nem garantálják a jövőbeli hozamokat.

Meet Syam KP, a financial markets professional with more than fourteen years of experience in forex, CFDs and capital markets. Since 2012, he has worked with several brokerage firms as a trader and market strategist, developing a practical understanding of how markets move. He also holds a qualification from CISI in the United Kingdom.
At FX Junction, Syam turns complex market information into clear and useful insights. His work combines technical and fundamental analysis, portfolio management, risk management and timely commentary on global developments. Whether markets are calm or moving fast, Syam focuses on what matters most: understanding the bigger picture, spotting meaningful opportunities and keeping risk firmly in view.
Kapcsolódó cikkek
Az arany árfolyama visszapattan, miután a KOSPI-indexen bekövetkezett eladási hullám kereskedésfelfüggesztést váltott ki
Az arany ára emelkedik, miközben az ázsiai részvények esnek, és a dél-koreai KOSPI index miatt 20 perces kereskedési szünetet rendeltek el. A legfontosabb kérdés az, hogy a gyengülő dollár képes-e fenntartani a fellendülést, miközben az infláció miatt továbbra is a kamatkockázatok állnak a figyelem középpontjában.
További információk →Az ASML rekord árbevételt jelentett be, és felfelé módosította előrejelzését
Az ASML rekordértékű árbevételt és kedvezőbb kilátásokat jelentett, miközben ügyfelei bővítik mesterséges intelligencia terén történő beruházási terveiket. A legfontosabb kérdés az, hogy a vállalat képes-e a berendezések iránti növekvő keresletet tartós nyereségnövekedéssé alakítani, miközben növeli a termelési kapacitását.
További információk →