도큐사인(DocuSign)의 2분기 실적이 주가에 새로운 상승 동력을 불어넣을 수 있을까?
DocuSign의 2분기 실적은 주가에 새로운 상승 동력을 제공할 수 있겠지만, 단순히 컨센서스 추정치를 소폭 상회하는 것만으로는 부족할 것으로 보인다. 이 회사는 9월 3일 목요일 미국 증시 장 마감 후 2분기 실적을 발표할 예정이다.
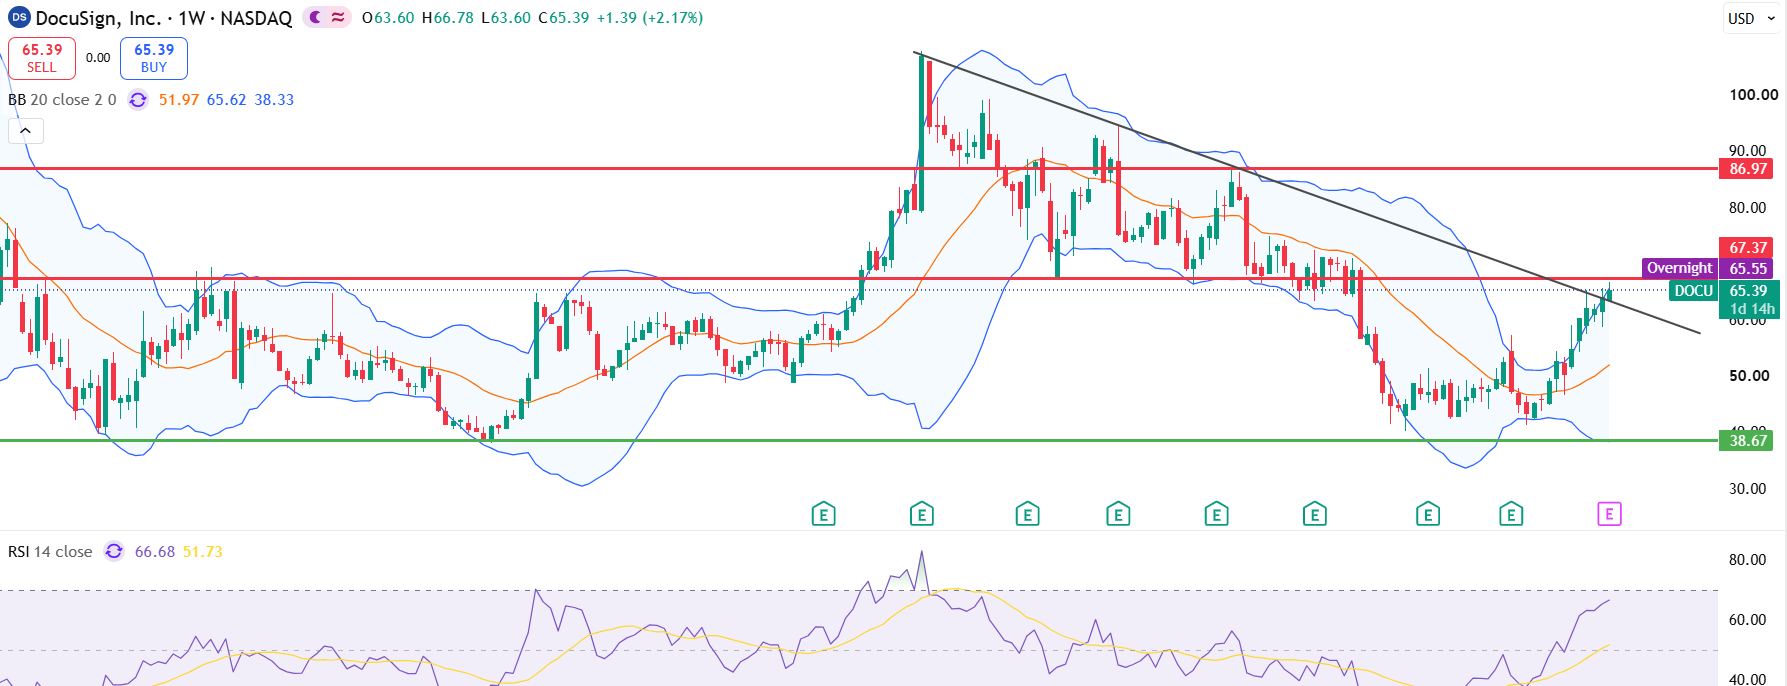
회사의 2027 회계연도 2분기 실적 발표를 앞두고, 주가는 66.50달러에서 67달러 사이의 중요한 저항선을 시험하고 있다. 이번 실적 보고서는 이번 반등이 더 지속 가능한 상승 추세로 이어질지, 아니면 이 기술적 저항선 근처에서 주춤할지 결정할 수 있을 것이다. 다만, 확실한 돌파를 위해서는 소폭의 실적 상회만으로는 부족할 것으로 보인다.
월스트리트의 전망
DocuSign은 전자 서명 솔루션과 지능형 계약 관리 소프트웨어를 제공합니다. 이 회사는 9월 3일 목요일 미국 시장 마감 후 2027 회계연도 2분기 실적을 발표할 예정입니다.
분석가들은 매출이 약 8억 6,700만 달러로, 전년 동기 대비 8%를 약간 상회하는 성장률을 보일 것으로 전망하고 있습니다. 이 추정치는 DocuSign이 제시한 8억 6,500만~8억 6,900만 달러의 실적 전망 범위 중간값에 근접한 수치입니다.
조정 순이익에 대한 컨센서스 추정치는 데이터 제공처마다 차이가 있지만, 일반적으로 희석주당 1.00달러에서 1.09달러 사이입니다.
평범한 실적 상회만으로는 충분하지 않을 수 있다
투자자들에게는 표면적인 예상치를 근소하게 상회하는 것보다 실적의 질과 경영진의 전망이 더 중요할 수 있다.
낙관적인 실적 보고서에는 다음과 같은 내용이 포함될 가능성이 높습니다:
회사가 제시한 8억 6,500만 달러~8억 6,900만 달러의 실적 전망 범위 상한선을 상회하는 매출
지능형 계약 관리(Intelligent Agreement Management) 플랫폼의 지속적인 확장
견고한 이익 마진
개선된 연간 실적 전망
견실한 현금 흐름 및 발행 주식 수의 추가 감소
이러한 발전 사항들은 종합적으로 볼 때, DocuSign의 실적 개선이 단순히 비용 절감에 기인한 것이 아니며, 보다 지속 가능한 매출 성장이 나타나기 시작하고 있음을 투자자들에게 확신시켜 줄 수 있습니다.
반면, 주로 비용 절감이나 자사주 매입을 통해 달성된 소폭의 실적 상회만으로는 주가를 67달러 이상으로 확실히 끌어올리기에는 부족할 수 있습니다. 내재적 성장, 계약 갱신 또는 IAM 도입 속도에 대한 경영진의 신중한 발언은 최근의 상승세를 약화시킬 수 있습니다.
$DOCU 기술적 전망
40달러 대에서 시작된 반등은 더블 바텀 형세를 띠고 있어 추가 상승을 뒷받침할 수 있습니다. 그러나 주가는 66.50달러에서 67달러 사이에서 당면한 저항선에 직면해 있습니다.
평균보다 높은 거래량을 동반하여 이 구간을 확실히 상회하며 장을 마감한다면, 매수자들이 시중의 매도 물량을 모두 흡수한 것으로 해석될 수 있으며, 회복세가 지속될 가능성을 강화할 수 있습니다. 특히 평균 수준의 실적 발표나 약한 전망이 나온 후 이 구간을 돌파하지 못할 경우, 상승 모멘텀이 약화되고 조정이 발생할 위험이 커질 것입니다.
결론
DocuSign의 2분기 실적은 주가에 새로운 모멘텀을 제공할 수 있지만, 단순히 컨센서스 추정치를 소폭 상회하는 것 이상의 높은 기준이 요구됩니다. 이 회사는 수익성 개선, 견실한 현금 흐름, 그리고 유망한 IAM 플랫폼 전략을 바탕으로 실적 발표를 앞두고 있습니다. 다만 이 전략이 지속적인 매출 성장을 창출할 수 있음을 입증해야 합니다.
따라서 현재 상황은 균형을 이루고 있습니다. 견실한 실적과 개선된 전망이 결합된다면 주가가 67달러를 단호하게 돌파하는 데 도움이 될 수 있습니다. 반면, 성장 전망에 의미 있는 개선이 없이 주로 비용 절감에 힘입은 실적 보고서는 지속적인 상승세를 이끌어내기에는 불충분할 수 있습니다.
주의! 이 자료는 투자 조언을 목적으로 하지 않습니다. 과거 실적 데이터는 미래 수익을 보장하지 않습니다. 외화 투자는 환율 변동으로 인해 수익에 영향을 미칠 수 있습니다. 모든 증권 거래는 이익과 손실을 모두 초래할 수 있습니다. 본 자료에 명시된 가정 및 기대치는 단지 추정치일 뿐이며, 정확하지 않을 수 있고 현재의 경제 상황에 따라 변경될 수 있습니다. 이러한 진술은 미래의 수익을 보장하지 않습니다.

Meet Syam KP, a financial markets professional with more than fourteen years of experience in forex, CFDs and capital markets. Since 2012, he has worked with several brokerage firms as a trader and market strategist, developing a practical understanding of how markets move. He also holds a qualification from CISI in the United Kingdom.
At FX Junction, Syam turns complex market information into clear and useful insights. His work combines technical and fundamental analysis, portfolio management, risk management and timely commentary on global developments. Whether markets are calm or moving fast, Syam focuses on what matters most: understanding the bigger picture, spotting meaningful opportunities and keeping risk firmly in view.
관련 기사
코스피 급락으로 거래가 일시 중단되자 금값이 반등했다
아시아 증시가 하락하고 한국의 코스피가 20분간 거래 중단에 들어가면서 금값이 반등했다. 당면한 쟁점은 인플레이션으로 인해 금리 리스크가 여전히 주목받는 가운데, 달러 약세가 이러한 반등을 지속시킬 수 있을지 여부다.
더 보기 →ASML, 사상 최대 매출 기록…실적 전망 상향 조정
ASML은 고객사들이 AI 투자 계획을 확대함에 따라 사상 최대 매출을 기록했으며, 향후 전망도 밝아졌다고 밝혔다. 당면한 과제는 이 회사가 생산 능력을 확대하는 동시에 증가하는 장비 수요를 지속적인 수익 성장으로 이어갈 수 있을지 여부다.
더 보기 →