El dólar prolonga su repunte ante las señales de línea dura de la Fed
El dólar estadounidense mantuvo el lunes las ganancias de la semana pasada, ya que los responsables de la Reserva Federal hicieron hincapié en los riesgos persistentes de inflación y mantuvieron abierta la posibilidad de un nuevo endurecimiento de la política monetaria. Mientras tanto, el reciente retroceso ha aliviado las condiciones técnicas de sobrecompra, lo que podría allanar el camino para una nueva subida si se mantiene el soporte clave.
El índice del dólar estadounidense, que mide la cotización del dólar frente a una cesta ponderada de las principales divisas, conservó gran parte de las ganancias de la semana anterior. La demanda del dólar se vio respaldada por las renovadas expectativas de que la Fed podría tener que endurecer aún más la política monetaria —o, como mínimo, posponer cualquier medida encaminada a bajar los tipos de interés— para que la inflación vuelva de forma sostenible a su objetivo.
La fortaleza del dólar también refleja su ventaja relativa en términos de rentabilidad. Las expectativas de tipos de interés más altos en EE. UU. tienden a respaldar los rendimientos de los bonos del Tesoro y hacen que los activos denominados en dólares resulten más atractivos para los inversores internacionales.
Los responsables de la Fed mantienen un tono cauteloso y «halcón»
El presidente de la Fed de Chicago, Austan Goolsbee, afirmó el lunes que los responsables de la política monetaria deben tener en cuenta las perturbaciones persistentes del lado de la oferta a la hora de definir la política monetaria. Sus comentarios pusieron de relieve el desafío constante que supone distinguir las presiones temporales sobre los precios de las fuerzas inflacionistas que podrían arraigarse más profundamente en la economía.
El presidente de la Fed de San Luis, Alberto Musalem, transmitió un mensaje igualmente cauteloso, indicando que podrían ser necesarias subidas adicionales de los tipos de interés si la inflación no sigue avanzando de forma convincente hacia el objetivo del 2 % del banco central.
En conjunto, estas declaraciones reforzaron la opinión de que los responsables de la Fed siguen mostrándose reacios a cantar victoria sobre la inflación de forma prematura. Aunque los responsables de la política monetaria seguirán evaluando los datos que vayan surgiendo, los últimos comentarios sugieren que el umbral para relajar la política monetaria sigue siendo alto.
Los mercados centran su atención en los datos económicos de EE. UU.
La semana comienza con una agenda macroeconómica relativamente escasa en EE. UU., lo que deja las expectativas sobre los tipos de interés, los rendimientos de los bonos del Tesoro y los nuevos comentarios de los responsables de la Fed como los principales factores que impulsarán al dólar a corto plazo.
La atención se centrará en los índices preliminares de gestores de compras de EE. UU. que se publicarán el miércoles. Las cifras ofrecerán un primer indicio del dinamismo económico en los sectores manufacturero y de servicios.
El informe del viernes sobre los pedidos de bienes duraderos supondrá otra prueba importante para la actividad económica. Una sorpresa al alza podría reforzar los argumentos a favor de mantener los tipos de interés más altos durante más tiempo, mientras que unas cifras decepcionantes podrían animar a los operadores a reducir sus posiciones alcistas en el dólar.
Perspectiva técnica: La tendencia alcista se mantiene intacta por encima de la zona clave de 100
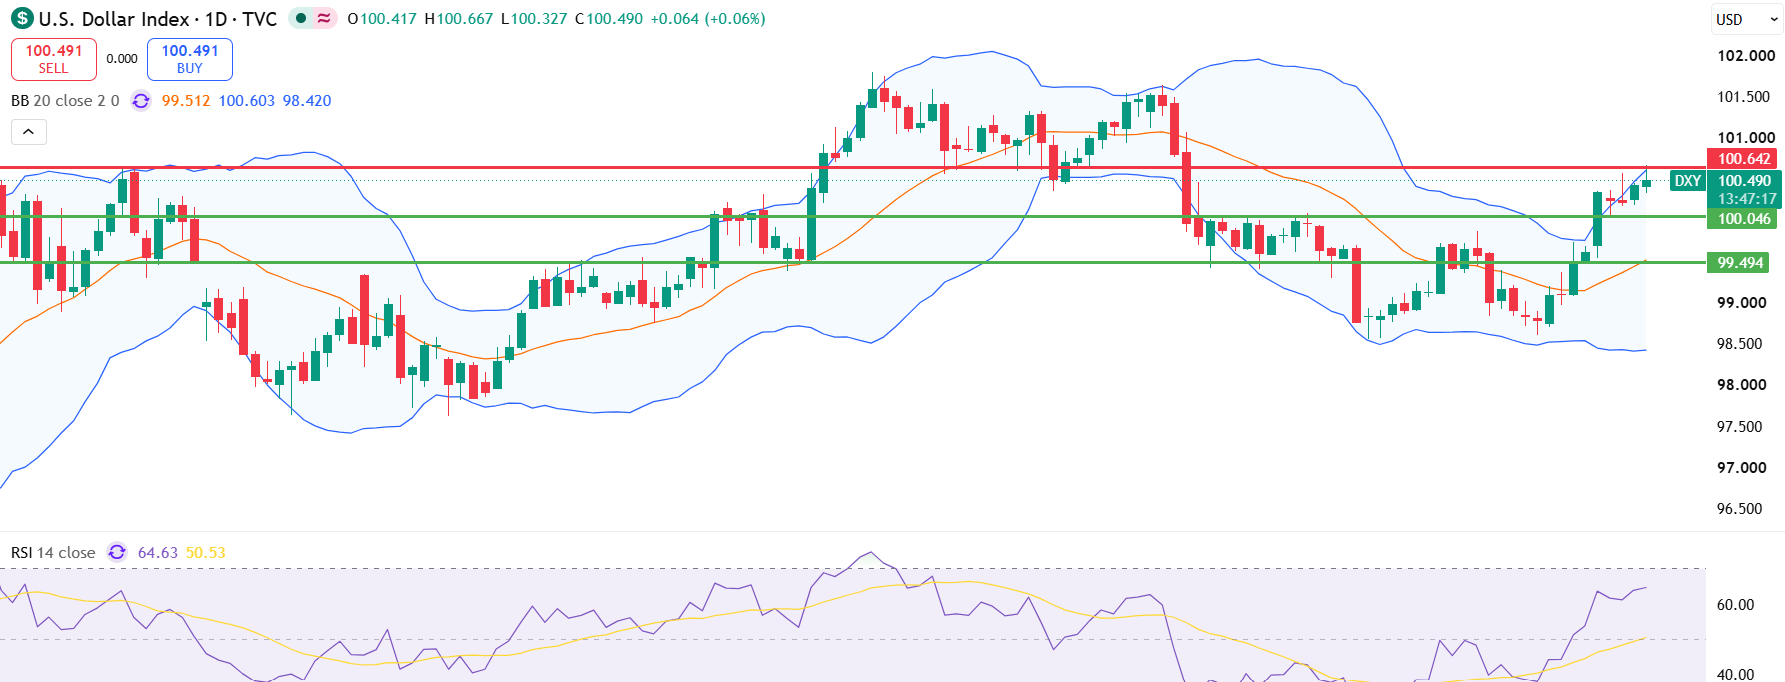
Desde una perspectiva técnica, las perspectivas para el índice del dólar estadounidense siguen siendo positivas. La corrección del viernes permitió que el índice se alejara de la zona de sobrecompra a corto plazo sin dañar de forma significativa la tendencia alcista general.
Al alza, un movimiento por encima del último máximo oscilatorio de 100,50 confirmaría un renovado impulso alcista y podría abrir el camino hacia la siguiente zona de resistencia en 100,80. Al la baja, una ruptura decisiva por debajo del nivel psicológico de 100 debilitaría la estructura alcista y aumentaría el riesgo de una corrección.
Conclusión: las perspectivas del dólar siguen siendo positivas, pero dependen de los datos
El dólar estadounidense sigue respaldado por la retórica agresiva de la Fed, las elevadas expectativas de tipos de interés y una estructura técnica globalmente positiva.
Sin embargo, la sostenibilidad del repunte dependerá de si los próximos datos económicos confirman las expectativas del mercado de un período prolongado de política monetaria restrictiva. Unas cifras sólidas de actividad empresarial y de bienes duraderos podrían servir de catalizador para nuevas subidas, mientras que unos datos más débiles podrían desencadenar nuevas operaciones de toma de beneficios.
¡Atención! Este material no pretende ser un consejo de inversión. Los datos de rentabilidad histórica no garantizan rendimientos futuros. Invertir en divisas extranjeras puede afectar a su rentabilidad debido a sus fluctuaciones. Cualquier operación con valores puede dar lugar tanto a ganancias como a pérdidas. Las hipótesis y expectativas expuestas en este material son meras estimaciones que pueden no ser exactas y pueden variar en función de las condiciones económicas actuales. Estas declaraciones no garantizan la rentabilidad futura.

Meet Syam KP, a financial markets professional with more than fourteen years of experience in forex, CFDs and capital markets. Since 2012, he has worked with several brokerage firms as a trader and market strategist, developing a practical understanding of how markets move. He also holds a qualification from CISI in the United Kingdom.
At FX Junction, Syam turns complex market information into clear and useful insights. His work combines technical and fundamental analysis, portfolio management, risk management and timely commentary on global developments. Whether markets are calm or moving fast, Syam focuses on what matters most: understanding the bigger picture, spotting meaningful opportunities and keeping risk firmly in view.
Artículos relacionados
El oro se recupera tras la suspensión de la cotización provocada por la caída del KOSPI
El oro se recupera mientras las bolsas asiáticas caen y el KOSPI de Corea del Sur provoca una suspensión de la cotización de 20 minutos. La pregunta que surge de inmediato es si la debilidad del dólar podrá sostener el repunte, mientras la inflación mantiene el foco en los riesgos relacionados con los tipos de interés.
Leer más →ASML registra unas ventas récord y mejora sus previsiones
ASML registra unas ventas récord y unas perspectivas más sólidas, a medida que sus clientes amplían sus planes de inversión en inteligencia artificial. La pregunta que surge de inmediato es si la empresa podrá convertir el aumento de la demanda de equipos en un crecimiento sostenido de los beneficios, al tiempo que aumenta su capacidad de producción.
Leer más →