利回りの上昇やFRBのタカ派的な姿勢への観測が先行きを不透明にさせ、金相場は依然として売り圧力にさらされている
金価格はここ数営業日連続で下落している。現在、米国債利回りの上昇、ドル高、そして米連邦準備制度理事会(FRB)のタカ派的な姿勢への期待が、市場の注目を集めている。
この貴金属は、月曜日のニューヨーク市場後半、同日早朝の劇的な売り浴びせを受けて小幅な反発を見せた。しかし、その反発の勢いはすぐに失われた。火曜日の欧州市場では、金は早朝の上げ分をすべて失い、4,280ドルを下回って下落したことから、売り勢が依然として市場を完全に支配していることがうかがえる。
市場では、米国の金利がより長期間高水準で推移する、あるいはさらに上昇する可能性が織り込まれていることから、金はここ数営業日連続で下落している。 金価格は、心理的・技術的に重要な4,300ドルの支持帯を下抜けた後、月曜日に4,253ドルと6週間ぶりの安値を記録した。
この下抜けは、短期的なテクニカル面での状況が著しく悪化したことを示している。その後の反発局面で4,300ドルを奪還できなかったことは、同水準が新たな抵抗線として機能する可能性を強め、金価格がさらなる下落局面にさらされるリスクを高めている。
米国債利回りが数年ぶりの高水準に上昇
ベンチマークとなる米国10年物国債利回りは5.021%を上回り、2007年半ば以来の最高水準に達した。 この動きにより、金のような利回りのない資産を保有することによる機会費用が大幅に増加した。
投資家が、持続的なインフレ圧力と経済の回復力の継続により、連邦準備制度理事会(FRB)が従来予想されていたよりも長く引き締め的な金融政策を維持せざるを得なくなる可能性に賭けたことから、米国債利回りは上昇した。 さらなる利上げへの憶測が高まっていることが、金市場をさらに不安定にさせている。
現時点では、市場は商品価格の上昇がもたらす長期的なインフレへの影響よりも、実質利回りの上昇やドル高の見通しに注目しているようだ。
FRBのタカ派的な姿勢への期待とドル高が売り圧力を強める
米ドルへの需要の再燃は、金市場が直面する主要な逆風の一つとなっている。 トレーダーたちがFRBの政策スタンスに対する見通しを調整する中、米ドルは2週間ぶりの高値付近で推移した。
金はドル建てで取引されるため、米ドル高は他の通貨を使う買い手にとって金の価格を高くする。これは国際的な需要を弱め、特にドル高に債券利回りの上昇が伴う場合には、売り圧力を増幅させる可能性がある。 最近の金利見通しの変化も、安全資産としての金の魅力を低下させている。
金のテクニカル見通し
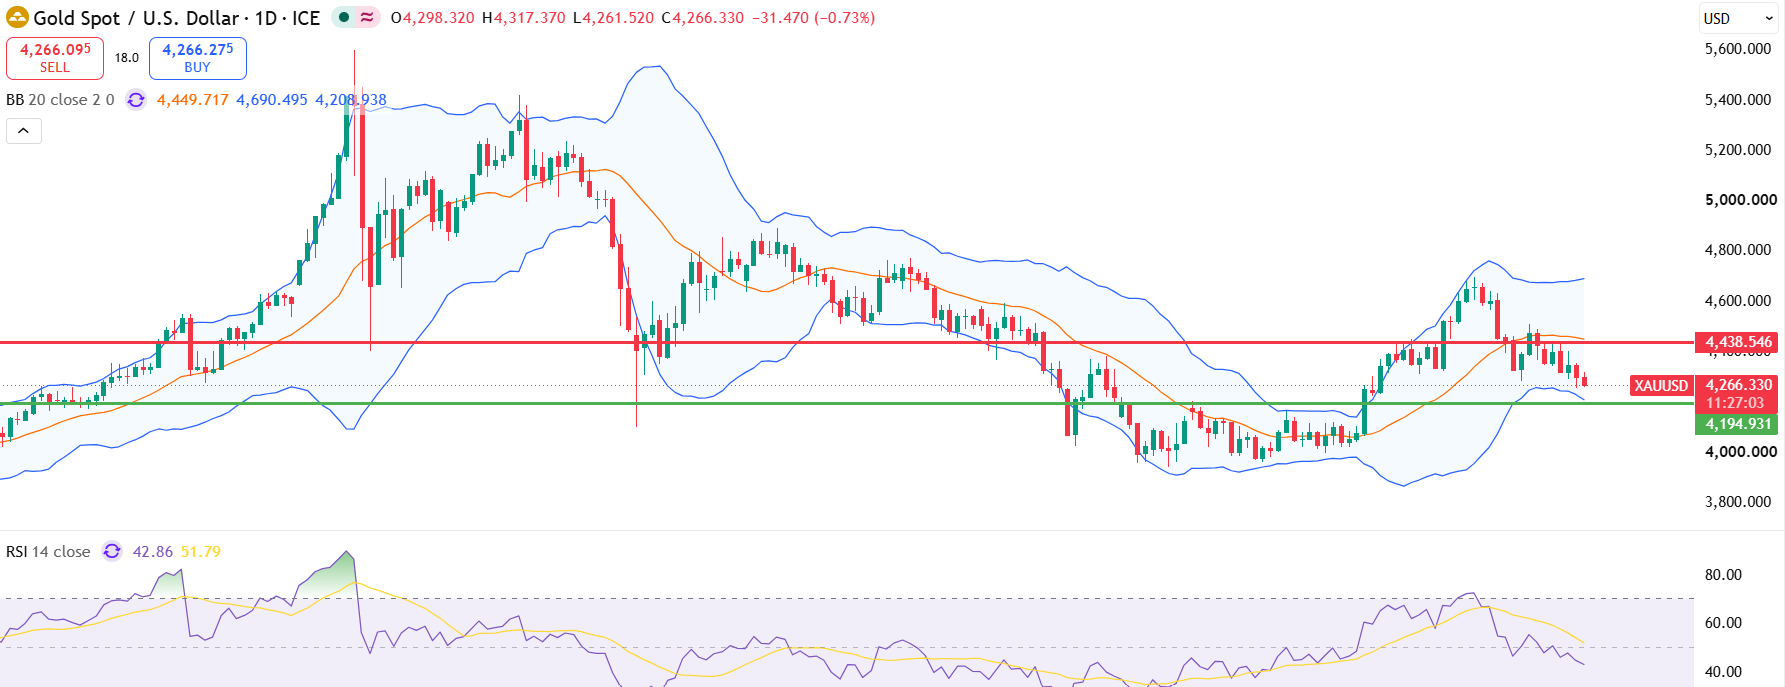
テクニカルな観点から見ると、金が4,300ドルを割り込んだことで、短期的な見通しは弱まった。 月曜日の反発時の勢いが限定的だったことは、下落局面での買い手たちが、下落トレンドを反転させるのに十分な確信を持ってまだ参入していないことを示唆している。
4,250ドルのゾーンは、当面の最初の下値目安となる。 この水準を下回った状態が持続すれば、心理的に重要な4,200ドル台が露呈する可能性があり、同水準は現在、次の主要な下落目標と見なされている。
上昇局面においては、金価格が4,400~4,40ドル台を回復して初めて、当面の売り圧力が和らぐだろう。この水準を確信を持って上抜けできれば、ショートカバーが誘発され、より広範な反発の余地が生まれる可能性がある。それまでは、上昇局面でも売り手が参入し続ける可能性がある。
結論
最近の急落は、最終的にはバーゲンハンターを惹きつける可能性があるものの、テクニカル面からは、買い手が積極的に戻ってくる準備ができているとはまだ示唆されていない。 有意義な回復には、より広範なマクロ経済環境の改善――とりわけ利回りの低下、ドル安、あるいは連邦準備制度理事会(FRB)からのタカ派的なシグナルの緩和――が必要となるでしょう。
警告!本資料は投資助言を目的としたものではありません。過去のパフォーマンスデータは将来の収益を保証するものではありません。 外貨への投資は、為替レートの変動によりリターンに影響を与える可能性があります。有価証券の取引には、利益が生じる場合もあれば損失が生じる場合もあります。本資料に記載されている前提条件および予想はあくまで推定であり、正確ではない可能性があり、現在の経済状況に応じて変化する可能性があります。これらの記述は、将来のリターンを保証するものではありません。

Syam KP
Meet Syam KP, a financial markets professional with more than fourteen years of experience in forex, CFDs and capital markets. Since 2012, he has worked with several brokerage firms as a trader and market strategist, developing a practical understanding of how markets move. He also holds a qualification from CISI in the United Kingdom.
At FX Junction, Syam turns complex market information into clear and useful insights. His work combines technical and fundamental analysis, portfolio management, risk management and timely commentary on global developments. Whether markets are calm or moving fast, Syam focuses on what matters most: understanding the bigger picture, spotting meaningful opportunities and keeping risk firmly in view.