Gold hält sich über der 4.100-Dollar-Marke, da schwächere US-Arbeitsmarktdaten die Erholung stützen
Gold versucht sich zu erholen, doch die Stärke der Erholung wird davon abhängen, ob die Käufer die 4.100-Dollar-Marke verteidigen und den nahen Widerstand überwinden können.
Die entscheidende Frage ist, ob die verlangsamte Einstellung von Arbeitskräften zu einer anhaltenden Lockerung der finanziellen Rahmenbedingungen führen wird. Eine geringere Wahrscheinlichkeit einer Zinserhöhung im Oktober stützt den Goldpreis, doch eine dauerhafte Erholung muss durch Konjunkturdaten, Renditen und Kursverläufe bestätigt werden.
Schwächere Beschäftigungsdaten sprechen für eine vorsichtige Haltung der Fed
Der am 2. Oktober vom Bureau of Labor Statistics veröffentlichte Beschäftigungsbericht für September wies einen Zuwachs der Beschäftigtenzahlen außerhalb der Landwirtschaft um 29.000 aus. Der Zuwachs im August wurde auf 133.000 korrigiert, während die Zahl für Juli auf einen Rückgang von 10.000 revidiert wurde. Zusammen reduzierten diese Korrekturen das zuvor gemeldete Beschäftigungswachstum um 60.000 Arbeitsplätze. Die Arbeitslosenquote stieg leicht von 4,1 % auf 4,2 %.
Die Zahlen sprechen für einen vorsichtigen Kurs der Fed. Eine langsamere Einstellung von Arbeitskräften könnte die Dringlichkeit weiterer Straffungsmaßnahmen verringern, während ein moderates Lohnwachstum einen Inflationsdruck mindern könnte.
Für Gold ist dieses Umfeld stützend – doch seine Auswirkungen werden davon abhängen, ob sich die geldpolitischen Erwartungen in niedrigere Renditen und einen schwächeren Dollar niederschlagen.
Die Renditen von US-Staatsanleihen und der Dollar bleiben entscheidend
Die Reaktion des Anleihemarktes erschwert eine eindeutig positive Interpretation des Arbeitsmarktberichts. Die Renditen von US-Staatsanleihen fielen nach der Veröffentlichung am Freitag zunächst, stiegen dann aber wieder an, als der Verkauf wieder einsetzte.
Die Stärke des Dollars stellt ein weiteres Hindernis dar, da sie Gold für Käufer, die andere Währungen verwenden, verteuert. Ein anhaltender Rückgang des Dollars und der Realrenditen würde ein günstigeres Umfeld für Gold schaffen. Eine erneute Stärke beider Faktoren würde es der Erholung erschweren, an Schwung zu gewinnen.
Das FOMC-Protokoll steht im Mittelpunkt
Die Veröffentlichung des FOMC-Protokolls vom September am Mittwoch ist ein wichtiger politischer Impulsgeber in dieser Woche. Investoren werden prüfen, wie die Entscheidungsträger Inflationssorgen gegen aufkommende Risiken für den Arbeitsmarkt abgewogen haben und ob hawkische Gegenstimmen eine entschiedene Unterstützung für eine straffere Geldpolitik widerspiegelten.
Das Protokoll könnte Klarheit darüber schaffen, welche Bedingungen die Entscheidungsträger für eine weitere Zinserhöhung als notwendig erachteten. Anzeichen für größere Besorgnis hinsichtlich des Arbeitsmarktes würden für Vorsicht sprechen, während eine anhaltende Betonung der Inflationsrisiken die Erwartungen einer weiteren Straffung aufrechterhalten könnte.
Der ISM-PMI für den Dienstleistungssektor wird die These einer Konjunkturabkühlung auf die Probe stellen
Der US-ISM-PMI für den Dienstleistungssektor vom September wird die These einer Konjunkturabkühlung erneut auf die Probe stellen. Über den Gesamtwert hinaus werden die Indizes für Beschäftigung, Auftragseingänge und Preise den Anlegern helfen einzuschätzen, ob ein schwächeres Beschäftigungswachstum auf eine breitere Konjunkturabkühlung hindeutet.
Eine nachlassende Konjunkturaktivität und nachgebender Preisdruck würden die Argumente für eine vorsichtige Haltung der Fed stärken. Eine robuste Nachfrage und hohe Preise könnten hingegen die Erwartungen einer weiteren Straffung aufrechterhalten und die Erholung des Goldpreises bremsen.
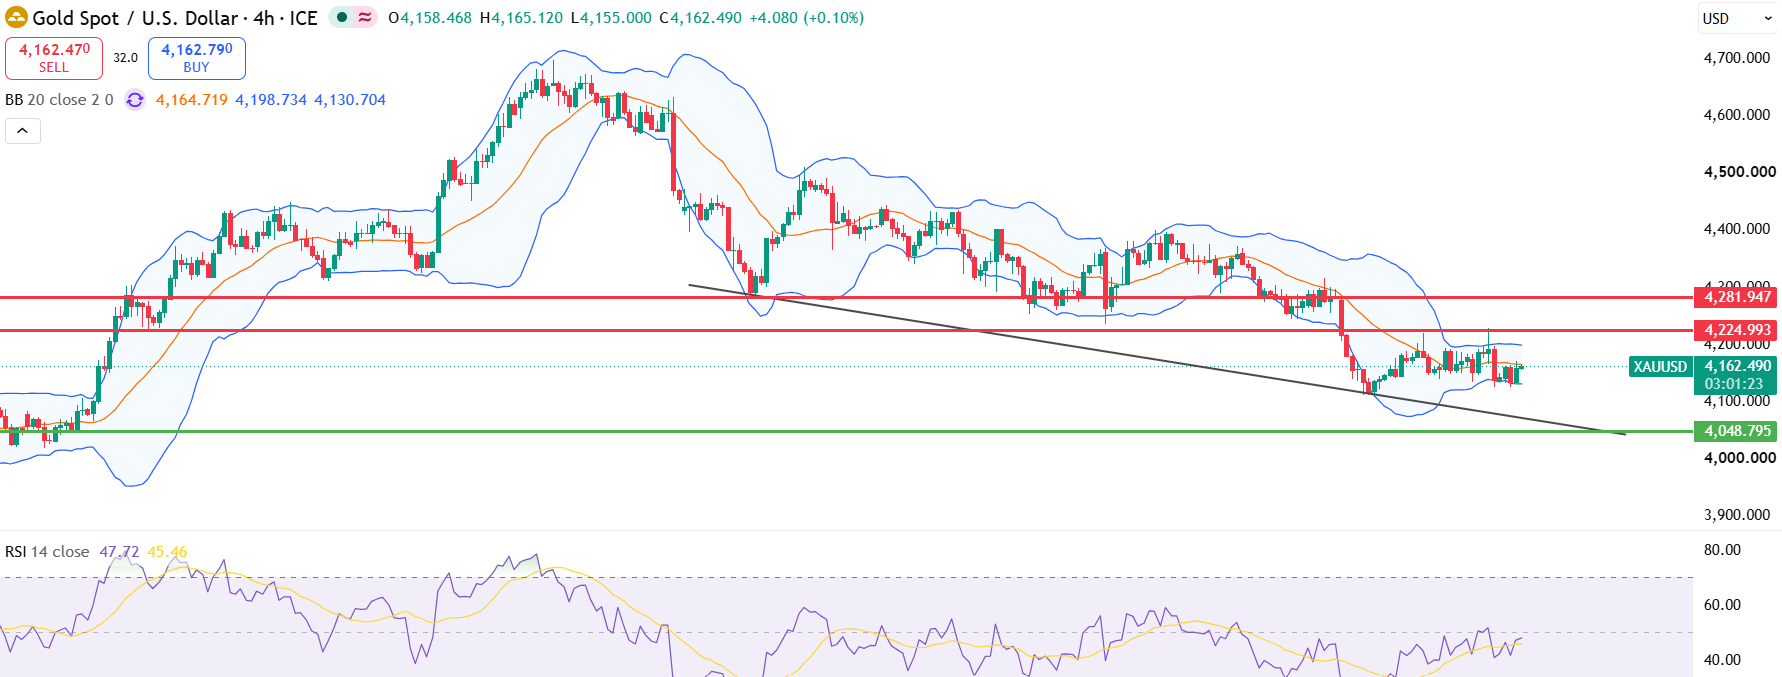
XAU/USD-Ausblick: 4.100 $ sichern das Erholungsszenario
Solange Gold über 4.100 $ bleibt, deutet das technische Bild auf eine mögliche Erholung in Richtung 4.180 $ hin. Ein nachhaltiger Durchbruch über diesen Widerstand würde $4.230 in den Fokus rücken, gefolgt von $4.260. Ein Halten über $4.180 nach einem Ausbruch wäre eine stärkere Bestätigung als eine kurze intraday-Bewegung.
Wiederholte Ablehnungen bei 4.180 $ würden darauf hindeuten, dass es sich bei der Erholung weiterhin um eine vorübergehende Erholung innerhalb eines breiteren Abwärtstrends handelt.
Auf der Unterseite würde ein nachhaltiger Durchbruch unter 4.100 $ die Aufmerksamkeit auf 4.060 $ lenken. Ein Verlust dieses Niveaus würde das bullische Szenario weiter schwächen und 4.000 $ ins Spiel bringen.
Eine nachhaltige Erholung bedarf noch der Bestätigung
Die schwächere Beschäftigungsentwicklung hat das kurzfristige Umfeld für Gold verbessert, da sie die Erwartungen einer sofortigen Zinserhöhung gedämpft hat. Weitere Kursgewinne hängen jedoch von einer Bestätigung sowohl durch die Fundamentaldaten als auch durch das Marktverhalten ab.
Die Verteidigung der 4.100-Dollar-Marke hält das Erholungsszenario aufrecht. Niedrigere Realrenditen, ein schwächerer Dollar und Anzeichen einer Abkühlung der Konjunktur ohne erneuten Inflationsdruck würden dieses Szenario stärken. Anhaltender Renditedruck oder ein Durchbrechen der 4.100-Dollar-Marke nach unten würden Gold für einen weiteren Rückgang anfällig machen.
Achtung! Dieses Material ist nicht als Anlageberatung gedacht. Historische Wertentwicklungsdaten sind keine Garantie für zukünftige Renditen. Anlagen in Fremdwährungen können Ihre Renditen aufgrund von Wechselkursschwankungen beeinflussen. Jede Transaktion mit Wertpapieren kann sowohl zu Gewinnen als auch zu Verlusten führen. Die in diesem Material dargelegten Annahmen und Erwartungen sind lediglich Schätzungen, die möglicherweise nicht zutreffend sind und sich je nach den aktuellen wirtschaftlichen Bedingungen ändern können. Diese Aussagen stellen keine Garantie für zukünftige Renditen dar.

Meet Syam KP, a financial markets professional with more than fourteen years of experience in forex, CFDs and capital markets. Since 2012, he has worked with several brokerage firms as a trader and market strategist, developing a practical understanding of how markets move. He also holds a qualification from CISI in the United Kingdom.
At FX Junction, Syam turns complex market information into clear and useful insights. His work combines technical and fundamental analysis, portfolio management, risk management and timely commentary on global developments. Whether markets are calm or moving fast, Syam focuses on what matters most: understanding the bigger picture, spotting meaningful opportunities and keeping risk firmly in view.
Verwandte Artikel
Rohöl startete mit starkem Schwung in den neuen Monat
Geopolitische Spannungen beeinflussen weiterhin die Ölpreise. Der Handelsstart im Oktober verdeutlicht, wie schnell sich die Marktdynamik angesichts von Bedenken hinsichtlich der Lagerbestände, politischer Ankündigungen und geopolitischer Unsicherheiten verändern kann.
Mehr lesen →Das stärkere britische BIP verschafft dem Pfund vor der Veröffentlichung der US-Daten etwas Luft
Nach einem starken Rückgang verzeichnet das britische Pfund am Mittwochmorgen gegenüber dem US-Dollar eine Erholungsrallye. Die Erholung aus dem Bereich um 1,3200 deutet darauf hin, dass der Verkaufsdruck nachgelassen hat, doch die Erholung allein reicht noch nicht aus, um eine nachhaltige Trendwende zu begründen.
Mehr lesen →