米国の雇用統計が予想を下回ったことで回復基調が後押しされ、金価格は4,100ドルを上回って推移している
金価格は反発を試みているが、その反発の勢いは、買い手が4,100ドル台を死守し、その付近の抵抗線を突破できるかどうかにかかっている。
重要な問題は、雇用増加の鈍化が金融情勢の持続的な緩和につながるかどうかである。10月の利上げ確率が低下したことは金価格を下支えしているが、持続的な回復には、経済指標、利回り、価格動向による裏付けが必要となる。
雇用情勢の軟化は、FRBの慎重な姿勢を裏付ける
10月2日に労働統計局が発表した9月の雇用統計によると、非農業部門の雇用者数は2万9,000人増となった。 8月の増加数は13万3,000人に上方修正された一方、7月の数値は1万人の減少へと下方修正された。これらの修正により、以前に報告された雇用増加数は合計で6万人の減少となった。失業率は4.1%から4.2%へとわずかに上昇した。
これらの数値は、FRBが慎重な姿勢をとるべきだという見方を強めている。雇用増加の鈍化は、さらなる金融引き締めの緊急性を和らげる可能性があり、一方、緩やかな賃金上昇はインフレ圧力の要因の一つを緩和する可能性がある。
金相場にとっては、こうした背景は追い風となるが、その影響は、政策への期待が利回りの低下やドル安につながるかどうかにかかっている。
米国債利回りとドル相場が依然として鍵となる
債券市場の反応により、雇用統計を単純に強気材料と解釈することは難しくなっている。金曜日の発表直後、米国債利回りは一時低下したが、売り圧力が再燃すると上昇に転じた。
ドルの堅調さはもう一つの障害となっており、他の通貨を使う買い手にとって金の価格を高くしている。ドルと実質利回りの持続的な低下は、金相場にとってより好ましい環境をもたらすだろう。両者が再び強含めば、景気回復が勢いを増すのは難しくなる。
FRB議事録が注目の的
水曜日に公表される9月のFOMC議事録は、今週の政策面における重要な材料となる。投資家は、当局者がインフレ懸念と浮上しつつある雇用リスクをどのようにバランスさせたか、またタカ派的な反対意見が金融引き締めへの確固たる支持を反映していたかどうかを精査するだろう。
議事録は、政策当局者が次の利上げに必要と考えた条件を明らかにする可能性がある。労働市場への懸念が強まっている兆候があれば、慎重な姿勢を裏付けることになる一方、インフレリスクへの継続的な強調は、さらなる引き締めへの期待を煽り続ける可能性がある。
ISMサービス業PMIが景気減速説を検証する
9月の米国ISMサービス業PMIは、景気減速説に対する新たな検証材料となるだろう。 表面的な数値だけでなく、雇用、新規受注、物価の各指数は、雇用者数の伸び鈍化がより広範な景気減速を示唆しているかどうかを投資家が判断する上で参考となるだろう。
経済活動の鈍化と物価圧力の緩和は、FRBが慎重な姿勢をとるべきだという根拠を強めることになる。しかし、需要の堅調さと物価の高止まりは、さらなる金融引き締めへの期待を維持し、金価格の回復を抑制する可能性がある。
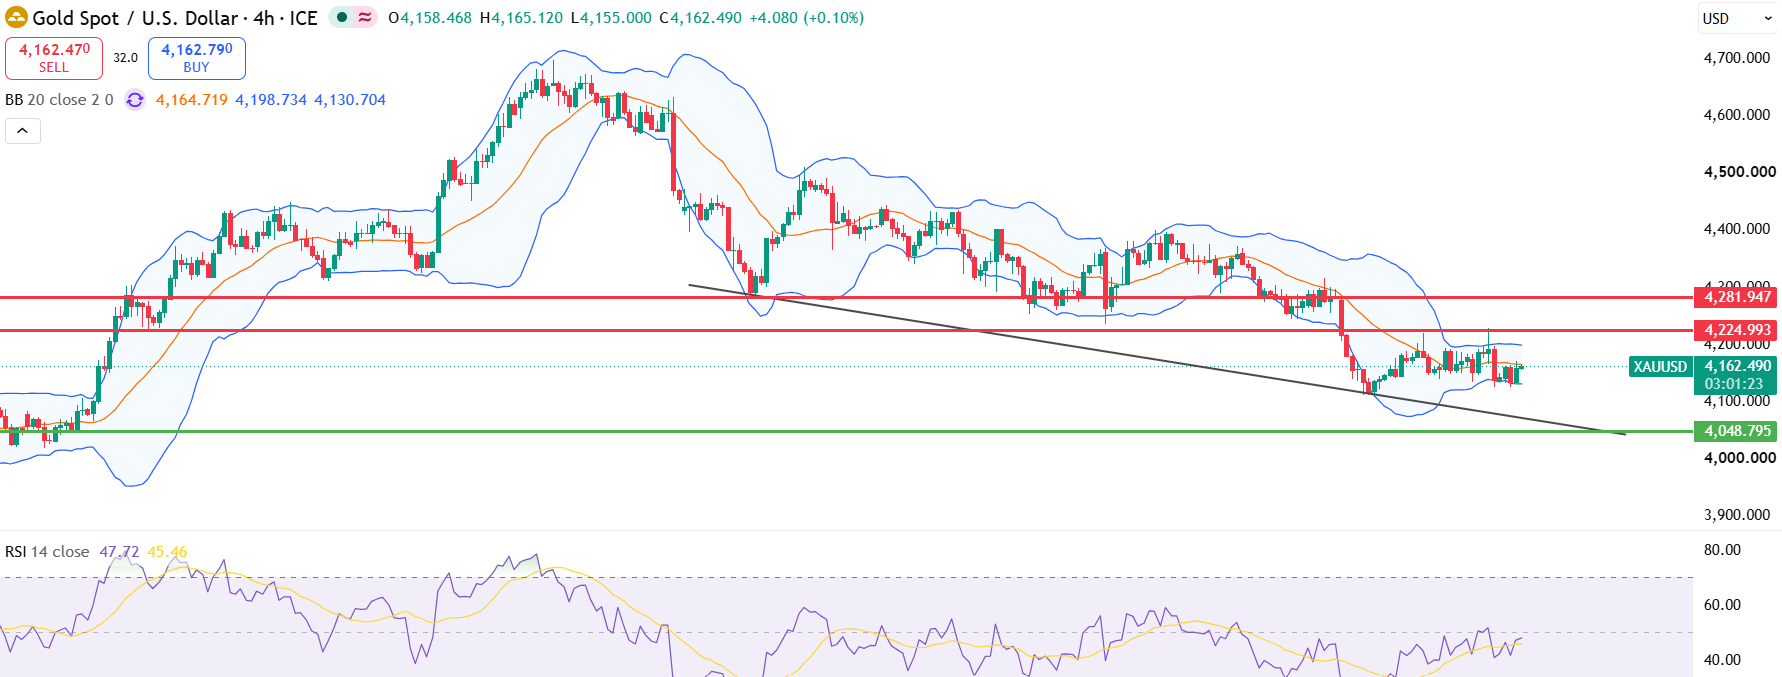
XAU/USDの見通し:4,100ドルが回復シナリオの支えとなる
金が4,100ドルを上回って推移する限り、テクニカル面からは4,180ドルに向けた回復の可能性が示唆される。 その抵抗線を上抜けた状態が持続すれば、$4,230が注目され、続いて$4,260が視野に入る。ブレイクアウト後に$4,180を上回って推移すれば、日中の短期間の動きよりも強い確認材料となるだろう。
4,180ドルで繰り返し押し戻される場合は、この反発がより広範な下落相場における一時的な回復に過ぎないことを示唆するだろう。
下値方面では、4,100ドルを割り込んで持続的に推移すれば、注目は4,060ドルへと移るだろう。その水準を割り込めば、強気筋の展開はさらに弱まり、4,000ドルが視野に入ることになる。
持続的な回復には依然として確認が必要
雇用情勢の鈍化は、直近の利上げ期待を後退させ、金の短期的な背景を改善させた。 しかし、さらなる上昇には、ファンダメンタルズと市場動向の両面からの裏付けが必要となるでしょう。
4,100ドルの水準を守り切れば、回復シナリオは維持されます。実質利回りの低下、ドル安、そして新たなインフレ圧力なしに経済活動が鈍化している兆候が見られれば、そのシナリオはさらに強まるでしょう。 利回りの上昇圧力が続く場合や、4,100ドルを下回った場合は、金は再び下落するリスクにさらされることになるでしょう。
警告!本資料は投資助言を目的としたものではありません。過去のパフォーマンスデータは将来の収益を保証するものではありません。 外貨への投資は、為替レートの変動によりリターンに影響を与える可能性があります。有価証券の取引には、利益が生じる場合もあれば、損失が生じる場合もあります。本資料に記載されている前提条件および予想はあくまで推定であり、正確ではない可能性があり、現在の経済状況に応じて変更される場合があります。これらの記述は、将来のリターンを保証するものではありません。

Meet Syam KP, a financial markets professional with more than fourteen years of experience in forex, CFDs and capital markets. Since 2012, he has worked with several brokerage firms as a trader and market strategist, developing a practical understanding of how markets move. He also holds a qualification from CISI in the United Kingdom.
At FX Junction, Syam turns complex market information into clear and useful insights. His work combines technical and fundamental analysis, portfolio management, risk management and timely commentary on global developments. Whether markets are calm or moving fast, Syam focuses on what matters most: understanding the bigger picture, spotting meaningful opportunities and keeping risk firmly in view.