Auksas išlaiko kainą virš 4 100 JAV dolerių, nes prastesni JAV darbo rinkos duomenys skatina atsigavimą
Auksas bando atsigauti, tačiau atsigavimo stiprumas priklausys nuo to, ar pirkėjai sugebės išlaikyti 4 100 JAV dolerių lygį ir įveikti artimiausią pasipriešinimo lygį.
Pagrindinis klausimas – ar lėtesnis darbo vietų kūrimas lems ilgalaikį finansinių sąlygų sušvelninimą. Mažesnė palūkanų normų didinimo spalio mėnesį tikimybė palaiko aukso kainą, tačiau ilgalaikiam atsigavimui reikės patvirtinimo iš ekonominių duomenų, obligacijų pajamingumo ir kainų dinamikos.
Silpnesni užimtumo duomenys sustiprina argumentus už Fed atsargumą
Rugsėjo mėn. užimtumo ataskaita, kurią Darbo statistikos biuras paskelbė spalio 2 d., parodė, kad už žemės ūkio sektoriaus ribų dirbančiųjų skaičius padidėjo 29 000. Rugpjūčio mėnesio augimas buvo patikslintas iki 133 000, o liepos mėnesio rodiklis – iki 10 000 darbo vietų sumažėjimo. Kartu šie patikslinimai sumažino anksčiau praneštą užimtumo augimą 60 000 darbo vietų. Bedarbių lygis šiek tiek pakilo nuo 4,1 % iki 4,2 %.
Šie skaičiai sustiprina argumentus už atsargų Fed požiūrį. Lėtesnis darbo vietų kūrimas gali sumažinti tolesnio pinigų politikos sugriežtinimo skubumą, o nuosaikus darbo užmokesčio augimas galėtų sušvelninti vieną iš infliacinio spaudimo šaltinių.
Auksui tokios aplinkybės yra palankios, tačiau jų poveikis priklausys nuo to, ar politikos lūkesčiai virs mažesnėmis obligacijų palūkanomis ir silpnesniu doleriu.
Iždo obligacijų palūkanos ir doleris išlieka pagrindiniais veiksniais
Obligacijų rinkos reakcija apsunkina tiesioginį optimistinį darbo rinkos ataskaitos vertinimą. Iždo obligacijų palūkanos iš pradžių nukrito po penktadienio ataskaitos paskelbimo, vėliau pakilo, kai vėl prasidėjo pardavimai.
Stiprus doleris kelia dar vieną kliūtį, nes dėl jo auksas tampa brangesnis pirkėjams, mokantiems kitomis valiutomis. Ilgalaikis dolerio ir realių palūkanų normų nuosmukis sudarytų palankesnes sąlygas aukso kainai. Jei abu rodikliai vėl sustiprėtų, atsigavimui būtų sunkiau įgauti pagreitį.
Į pirmą planą iškyla Fed posėdžio protokolas
Trečiadienį paskelbtas rugsėjo mėn. FOMC posėdžio protokolas yra pagrindinis šios savaitės politikos katalizatorius. Investuotojai analizuos, kaip pareigūnai suderino infliacijos nuogąstavimus su kylančiais užimtumo rizikos veiksniais ir ar griežtos pozicijos atstovų nesutikimai atspindėjo tvirtą paramą griežtesnei politikai.
Protokolas galėtų paaiškinti, kokias sąlygas politikos formuotojai laikė būtinomis dar vienam palūkanų normos padidinimui. Įrodymai, rodantys didesnį susirūpinimą dėl darbo rinkos, pagrįstų atsargumo poziciją, o tolesnis dėmesys infliacijos rizikoms galėtų išlaikyti lūkesčius dėl tolesnio politikos sugriežtinimo.
ISM paslaugų sektoriaus PMI patikrins ekonomikos sulėtėjimo hipotezę
Rugsėjo mėn. JAV ISM paslaugų sektoriaus PMI vėl patikrins ekonomikos sulėtėjimo hipotezę. Be bendro rodiklio, užimtumo, naujų užsakymų ir kainų indeksai padės investuotojams įvertinti, ar silpnesnis darbo užmokesčio augimas signalizuoja apie platesnį ekonomikos atšalimą.
Silpnesnė veikla ir mažėjantis kainų spaudimas sustiprintų argumentus už Fed atsargumą. Tačiau atsparus paklausos lygis ir aukštos kainos galėtų palaikyti lūkesčius dėl tolesnio griežtinimo ir riboti aukso atsigavimą.
XAU/USD perspektyvos: 4 100 JAV dolerių lemia atsigavimo scenarijų
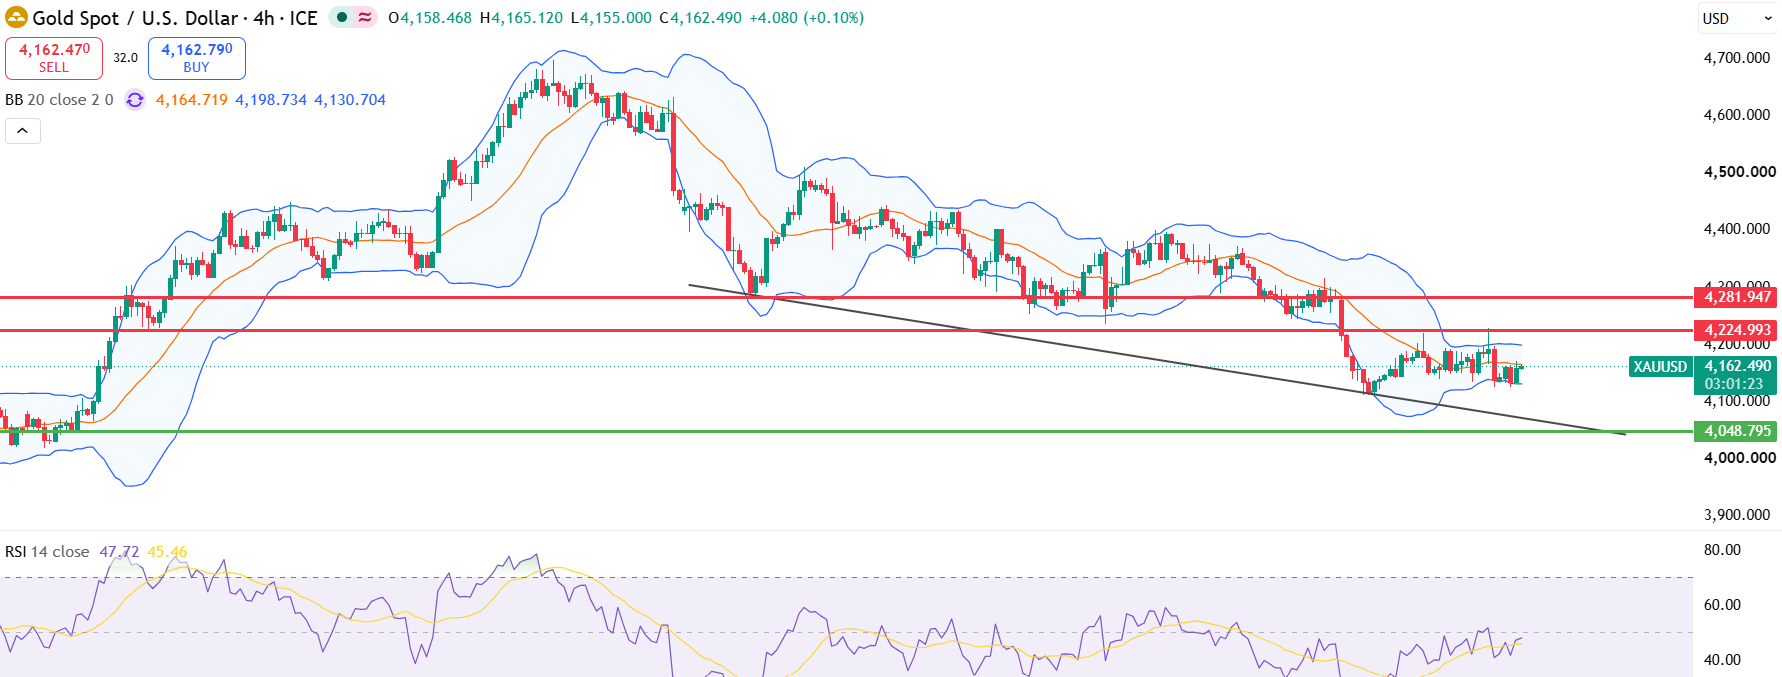
Kol aukso kaina laikosi virš 4 100 JAV dolerių, techniniai rodikliai rodo galimą atsigavimą iki 4 180 JAV dolerių. Ilgalaikis šio pasipriešinimo lygio įveikimas atkreiptų dėmesį į 4 230 JAV dolerių lygį, o po to – į 4 260 JAV dolerių. Kainos išsilaikymas virš 4 180 JAV dolerių po lygio įveikimo būtų tvirtesnis patvirtinimas nei trumpalaikis dienos svyravimas.
Pakartotinis atmetimas ties 4 180 $ lygmeniu leistų manyti, kad atsigavimas tebėra laikinas reiškinys platesnio nuosmukio kontekste.
Neigiamoje perspektyvoje ilgalaikis kritimas žemiau 4 100 JAV dolerių ribos nukreiptų dėmesį į 4 060 JAV dolerių lygį. Šio lygio praradimas dar labiau susilpnintų optimistines prognozes ir atvertų kelią link 4 000 JAV dolerių.
Tvarus atsigavimas vis dar reikalauja patvirtinimo
Silpnesnis darbo rinkos aktyvumas pagerino artimiausios ateities perspektyvas auksui, sumažindamas lūkesčius dėl artimiausio palūkanų normų padidinimo. Tačiau tolesnis kilimas priklausys nuo patvirtinimo tiek iš fundamentalių veiksnių, tiek iš rinkos elgsenos.
4 100 dolerių lygio išlaikymas leidžia atkūrimo scenarijui išlikti nepakitusiu. Mažesnės realiosios palūkanų normos, silpnesnis doleris ir požymiai, kad ekonominė veikla lėtėja be naujo infliacinio spaudimo, jį sustiprintų. Nuolatinis spaudimas dėl palūkanų normų arba kainos kritimas žemiau 4 100 JAV dolerių ribos paliktų auksą pažeidžiamą dar vienam kritimui.
Įspėjimas! Ši medžiaga nėra skirta kaip investavimo patarimas. Ankstesnių laikotarpių rezultatai negarantuoja ateities grąžos. Investavimas į užsienio valiutas gali turėti įtakos jūsų grąžai dėl valiutų kurso svyravimų. Bet koks sandoris vertybiniais popieriais gali duoti tiek pelno, tiek nuostolių. Šioje medžiagoje išdėstytos prielaidos ir lūkesčiai yra tik apytikriai apskaičiuoti skaičiai, kurie gali būti netikslūs ir keistis priklausomai nuo esamų ekonominių sąlygų. Šie teiginiai negarantuoja būsimos grąžos.

Meet Syam KP, a financial markets professional with more than fourteen years of experience in forex, CFDs and capital markets. Since 2012, he has worked with several brokerage firms as a trader and market strategist, developing a practical understanding of how markets move. He also holds a qualification from CISI in the United Kingdom.
At FX Junction, Syam turns complex market information into clear and useful insights. His work combines technical and fundamental analysis, portfolio management, risk management and timely commentary on global developments. Whether markets are calm or moving fast, Syam focuses on what matters most: understanding the bigger picture, spotting meaningful opportunities and keeping risk firmly in view.
Susiję straipsniai
Nafta naują mėnesį pradėjo su dideliu pagreičiu
Geopolitinė įtampa ir toliau daro įtaką naftos kainoms. Spalio mėnesio prekybos sesijos pradžia aiškiai parodo, kaip greitai gali pasikeisti rinkos dinamika, kai kyla susirūpinimas dėl atsargų, skelbiami politiniai sprendimai ir vyrauja geopolitinis neapibrėžtumas.
Skaityti daugiau →Stipresnis Jungtinės Karalystės BVP suteikia svarui atsikvėpti prieš paskelbiant JAV duomenis
Po staigaus kritimo trečiadienio rytą britų svaras JAV dolerio atžvilgiu sulaukia atsigavimo. Atsigavimas nuo 1,3200 lygio rodo, kad pardavimo spaudimas sumažėjo, tačiau vien šis atsigavimas dar nereiškia, kad tendencija pasikeitė ilgam.
Skaityti daugiau →